
Taux de crédit immobilier : jusqu’où peuvent-ils monter fin 2026 ?
Après plusieurs mois de relative accalmie, les taux de crédit immobilier repartent à la hausse en France. Pour les acquéreurs, cette remontée soulève une question centrale : jusqu’où les taux pourraient-ils monter d’ici la fin de l’année 2026 ?
La réponse dépend notamment de l’évolution de l’inflation, des marchés financiers et, surtout, de la politique monétaire menée par la Banque centrale européenne (BCE).
Une remontée des taux qui se confirme.
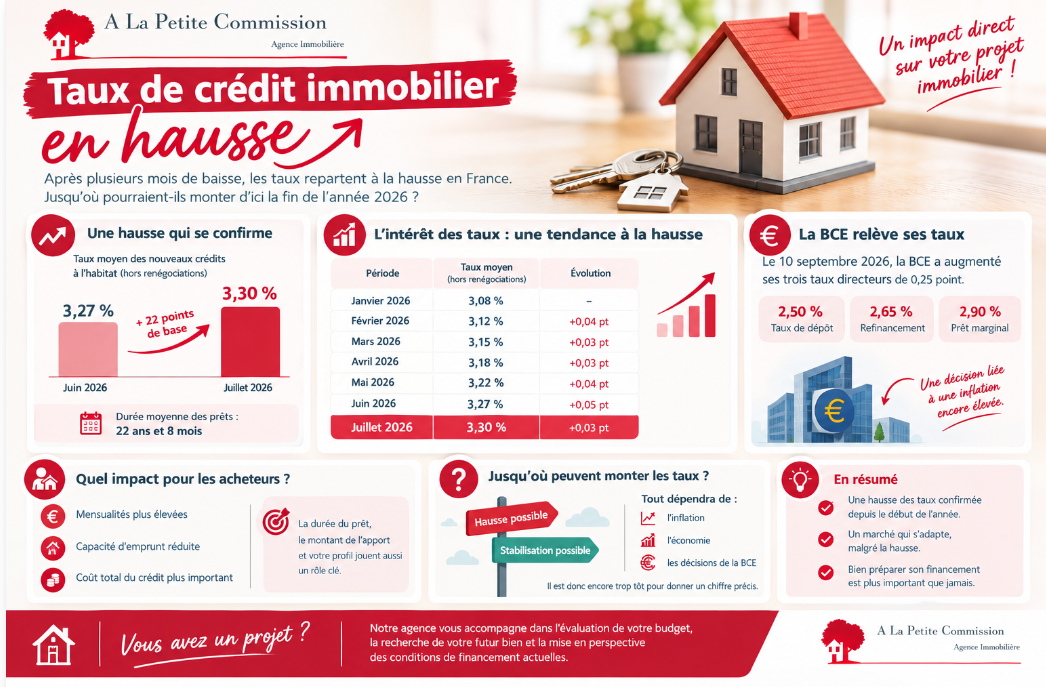
Les dernières données de la Banque de France montrent que le taux moyen des nouveaux crédits à l’habitat hors renégociations atteignait 3,30 % en juillet 2026, contre 3,27 % en juin. Depuis le début de l’année, ce taux a progressé de 22 points de base.
Cette remontée reste progressive, mais elle marque un changement de tendance après la période de baisse observée précédemment.
Pour les futurs acquéreurs, quelques dixièmes de point peuvent avoir un impact significatif sur la capacité d'emprunt et sur le coût total du crédit. La durée des prêts joue également un rôle important : en juillet 2026, la durée initiale moyenne des nouveaux crédits immobiliers était de 22 ans et 8 mois.
Pourquoi la BCE joue-t-elle un rôle aussi important ?
Pour comprendre l'évolution des taux immobiliers, il faut regarder du côté de la Banque centrale européenne.
Le 10 septembre 2026, la BCE a décidé de relever ses trois taux directeurs de 0,25 point. Depuis le 16 septembre, le taux de dépôt est ainsi passé à 2,50 %, le taux des opérations principales de refinancement à 2,65 % et le taux de prêt marginal à 2,90 %.
Cette décision intervient dans un contexte de nouvelles tensions inflationnistes. La BCE prévoit désormais une inflation moyenne de 3 % en 2026, avant un ralentissement à 2,5 % en 2027 et 2,1 % en 2028. Son objectif reste une inflation de 2 % à moyen terme.
Le mécanisme est relativement simple : lorsque la BCE relève ses taux, le coût de financement des banques augmente. Cela peut progressivement se répercuter sur les conditions auxquelles les banques accordent des crédits aux particuliers.
Il faut toutefois garder à l'esprit que le taux immobilier n'est pas directement égal au taux directeur de la BCE. Les banques tiennent compte de nombreux autres paramètres : coût de refinancement, taux obligataires, concurrence entre établissements, profil de l'emprunteur, apport personnel ou encore durée du prêt.
Alors, jusqu'où peuvent monter les taux d'ici fin 2026 ?
C'est précisément là que l'exercice devient délicat.
La BCE indique elle-même qu'elle ne s'engage pas à l'avance sur une trajectoire particulière de taux. Ses prochaines décisions dépendront notamment de l'évolution de l'inflation, de l'économie et des risques pesant sur les prix. Il serait donc imprudent d'annoncer un chiffre précis comme une certitude. En revanche, le scénario d'une poursuite de la remontée des taux immobiliers dans les prochains mois ne peut pas être écarté, notamment si les tensions inflationnistes persistent et conduisent les marchés à anticiper une politique monétaire plus restrictive.
À l'inverse, un apaisement de l'inflation pourrait limiter la hausse et permettre une stabilisation des conditions de financement.
Autrement dit, les prochains mois seront particulièrement importants pour les emprunteurs comme pour les professionnels de l'immobilier.
Quel impact pour les acheteurs ?
Une hausse des taux ne signifie pas nécessairement que tout projet immobilier doit être reporté. Elle implique surtout de revoir attentivement son budget.
Pour un même montant emprunté, une augmentation du taux peut entraîner :
* des mensualités plus élevées ;
* une capacité d'emprunt réduite ;
* un coût total du crédit plus important ;
* une nécessité éventuelle d'augmenter son apport personnel ;
* davantage d'importance accordée à la négociation du prix du bien.
La Banque de France observe d'ailleurs que les conditions d'octroi restent globalement favorables malgré la remontée des taux. En juillet 2026, les nouveaux prêts à l'habitat hors renégociations représentaient environ 11 milliards d'euros en production mensuelle corrigée des variations saisonnières. Le marché immobilier ne s'est donc pas arrêté : il s'adapte à ce nouvel environnement de financement.
Faut-il attendre une éventuelle baisse des taux ?
C'est une question que se posent naturellement de nombreux acquéreurs.
Mais attendre une baisse hypothétique comporte aussi une incertitude : personne ne peut connaître avec certitude le niveau des taux dans quelques mois.
Pour un projet immobilier concret, il est donc souvent plus pertinent de raisonner sur l'équilibre global de l'opération : prix du bien, taux obtenu, apport, mensualité, durée du prêt et capacité financière à long terme.
Un acquéreur qui trouve aujourd'hui un bien correspondant à ses besoins et dont le financement reste soutenable peut également envisager une renégociation ou un rachat de crédit ultérieur si les conditions de marché deviennent plus favorables. Cela dépendra naturellement des conditions de son contrat et de l'évolution future des taux.
Fin 2026 : un marché à surveiller de près
La remontée des taux de crédit immobilier constitue aujourd'hui un élément important du marché français. En parallèle, la BCE a relevé ses taux directeurs en septembre 2026 dans un contexte d'inflation plus élevée que prévu précédemment.
Pour autant, il est encore trop tôt pour affirmer jusqu'à quel niveau exact les taux immobiliers atteindront d'ici décembre 2026. La trajectoire dépendra largement des prochaines décisions de la BCE et de l'évolution de l'inflation.
Une chose est certaine : dans un contexte de taux plus volatils, préparer soigneusement son financement devient plus important que jamais.
Vous avez un projet d'achat immobilier ? Notre agence peut vous accompagner dans l'évaluation de votre budget, la recherche de votre futur bien et la mise en perspective des conditions de financement actuelles.