
Transmettre son patrimoine : les solutions à connaître pour préparer sa succession
Transmettre son patrimoine est une étape importante dans la vie. Maison, appartement, épargne, assurance-vie ou autres biens : anticiper leur transmission permet de mieux protéger ses proches et de préparer sa succession dans les meilleures conditions.
Lorsqu'un patrimoine comprend un bien immobilier, comme une maison ou un appartement à Chartres ou dans son agglomération, les questions liées à la succession peuvent rapidement devenir importantes. Qui héritera du logement ? Comment protéger son conjoint ? Que se passe-t-il lorsque certains héritiers sont difficiles à retrouver ? Quelle place peut avoir l'assurance-vie dans une stratégie de transmission ?
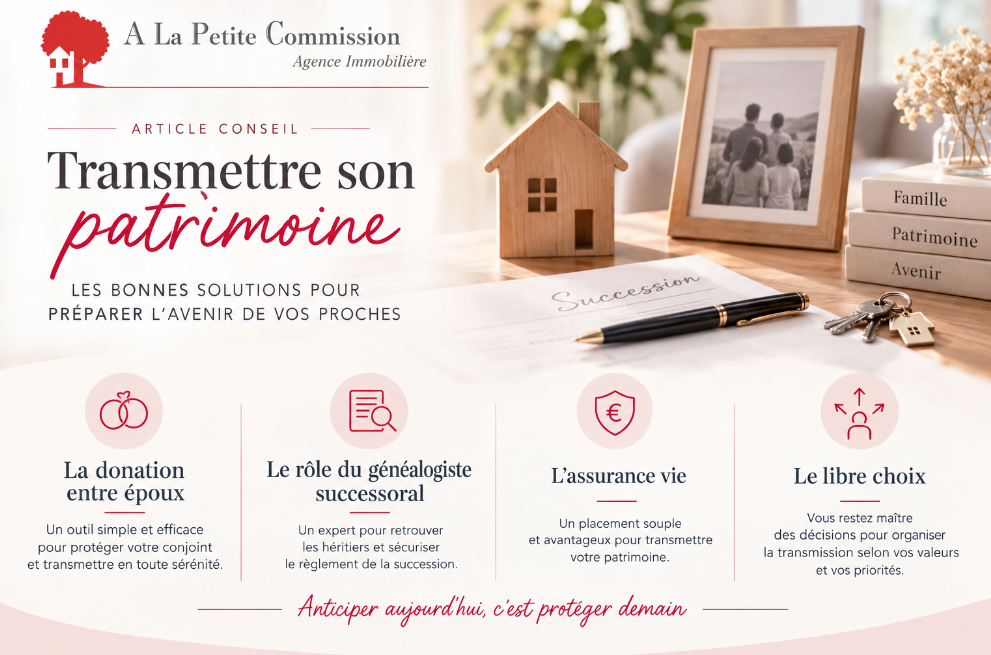
La donation entre époux : mieux protéger son conjoint
La donation entre époux, également appelée donation au dernier vivant, est un dispositif permettant d'augmenter les droits du conjoint survivant dans la succession.
Sans disposition particulière, les droits du conjoint dépendent notamment de la présence et de la situation des enfants. Par exemple, lorsque tous les enfants sont communs au couple, le conjoint survivant peut notamment choisir entre l'usufruit de la totalité de la succession ou le quart des biens en pleine propriété.
La donation entre époux permet d'offrir davantage de possibilités au conjoint survivant. En présence d'enfants, elle peut notamment lui permettre de choisir entre :
- l'usufruit de la totalité des biens ;
- un quart en pleine propriété et trois quarts en usufruit ;
- la pleine propriété de la quotité disponible de la succession.
Ces possibilités peuvent être particulièrement importantes lorsque le patrimoine comprend la résidence principale du couple ou plusieurs biens immobiliers.
Pourquoi envisager une donation au dernier vivant ?
La situation peut être différente selon la composition de la famille : enfants communs, enfants issus d'une précédente union, absence d'enfant ou famille recomposée.
La donation entre époux permet donc d'anticiper la situation du conjoint survivant et de lui laisser certaines possibilités au moment du règlement de la succession.
Elle doit être établie par acte notarié. Elle peut être envisagée quel que soit le régime matrimonial des époux et peut, dans certaines situations, être révoquée par l'époux qui l'a consentie.
À retenir : la donation entre époux ne sert pas uniquement à transmettre davantage. Elle permet surtout d'organiser à l'avance les possibilités offertes au conjoint survivant.
Quel est le rôle d'un généalogiste successoral ?
Lorsqu'une personne décède, il faut déterminer précisément qui sont ses héritiers. Dans certaines successions, cette recherche peut être complexe.
C'est notamment le cas lorsqu'un héritier est inconnu, lorsque la famille est difficile à retrouver ou lorsque la dévolution successorale reste incertaine.
C'est dans ce contexte que peut intervenir un généalogiste successoral.
Son rôle consiste principalement à rechercher les héritiers d'une personne décédée lorsque leur identité ou leur nombre n'est pas suffisamment établi. Le notaire peut notamment faire appel à un généalogiste lorsque ses propres recherches ne permettent pas d'identifier avec certitude tous les héritiers.
Comment intervient-il ?
Le généalogiste effectue des recherches afin de reconstituer la filiation et de retrouver les personnes susceptibles d'avoir des droits dans la succession.
Une fois les héritiers retrouvés, le généalogiste peut leur proposer un contrat qui prévoit sa rémunération en contrepartie de la révélation de leurs droits successoraux. Les héritiers conservent la possibilité de choisir la personne qui les représentera pour les actes et formalités de la succession.
Cette intervention peut donc être déterminante lorsque la succession comporte un patrimoine immobilier et que tous les héritiers ne sont pas connus.
Un exemple concret
Imaginons qu'une personne propriétaire d'une maison à Chartres décède sans que l'ensemble de ses héritiers soit identifié.
Avant de pouvoir régler définitivement la succession et organiser le devenir du bien immobilier, il est nécessaire de déterminer qui sont les ayants droit.
Si les recherches classiques ne permettent pas de retrouver certains héritiers, le notaire peut alors faire intervenir un généalogiste successoral.
Assurance-vie : le libre choix du bénéficiaire
L'assurance-vie constitue également un outil important lorsqu'il est question de transmission du patrimoine.
Son fonctionnement est différent de celui d'une succession classique. Le souscripteur désigne une ou plusieurs personnes qui pourront recevoir le capital prévu au contrat à son décès.
La clause bénéficiaire joue donc un rôle essentiel : elle permet au souscripteur de désigner la ou les personnes auxquelles les capitaux seront versés.
L'assurance-vie peut ainsi être utilisée pour protéger son conjoint, transmettre un capital à un proche ou organiser différemment une partie de son patrimoine.
Pourquoi faut-il être attentif à la clause bénéficiaire ?
La rédaction de la clause bénéficiaire mérite une attention particulière. Une situation familiale peut évoluer : mariage, séparation, naissance d'un enfant, famille recomposée ou décès d'un bénéficiaire.
Il peut donc être nécessaire de vérifier régulièrement que la clause correspond toujours aux souhaits du souscripteur.
L'assurance-vie bénéficie par ailleurs d'un régime successoral particulier. En principe, lorsque le bénéficiaire est valablement désigné, le capital n'est pas intégré à l'actif successoral de la même manière que les autres biens du défunt. Cependant, cette règle comporte des limites et certaines situations peuvent entraîner une réintégration dans la succession, notamment en cas de primes manifestement exagérées.
La fiscalité dépend également notamment de l'âge auquel les primes ont été versées. Pour les versements effectués avant 70 ans, un régime fiscal spécifique prévoit notamment un abattement de 152 500 € par bénéficiaire dans certaines conditions.
Il est donc important de ne pas considérer l'assurance-vie uniquement comme un placement : elle peut également être un outil de transmission patrimoniale, dont les règles doivent être étudiées en fonction de chaque situation.
Transmission du patrimoine : pourquoi anticiper ?
La transmission d'un patrimoine immobilier ne se résume pas à la valeur d'une maison ou d'un appartement. Elle peut également soulever des questions concernant le conjoint, les enfants, les autres héritiers, la fiscalité et les modalités de partage.
Plusieurs solutions peuvent être envisagées selon la situation :
Donation entre époux → protéger davantage le conjoint survivant.
Généalogiste successoral → retrouver les héritiers lorsqu'ils sont inconnus ou difficiles à identifier.
Assurance-vie → organiser la transmission d'un capital grâce à une clause bénéficiaire.
Donation → transmettre une partie de son patrimoine de son vivant dans le respect des règles applicables.
Testament → préciser certaines volontés concernant la transmission de son patrimoine.
Chaque situation étant différente, il est recommandé de faire le point avec un notaire avant de prendre une décision concernant l'organisation de sa succession.
Et pour un bien immobilier à Chartres ?
La transmission d'une maison ou d'un appartement peut également conduire les héritiers à s'interroger sur l'avenir du bien.
Faut-il le conserver ? Le louer ? Le vendre ? Comment déterminer sa valeur ? Comment organiser la vente lorsque plusieurs héritiers sont concernés ?
Lorsqu'un bien immobilier doit être vendu à la suite d'une succession, une estimation immobilière permet de disposer d'une première indication sur sa valeur sur le marché local.
À Chartres et dans son agglomération, A La Petite Commission accompagne les particuliers dans leurs projets immobiliers, notamment pour l'estimation et la vente de leur bien.
L'agence propose notamment une estimation offerte toute l'année, permettant aux propriétaires ou aux héritiers d'obtenir une première évaluation du bien avant d'envisager la suite de leur projet.
Vous souhaitez connaître la valeur d'un bien immobilier à Chartres ou dans son agglomération ? A La Petite Commission vous accompagne dans votre projet immobilier toute l'année.
Cet article présente des informations générales sur la transmission du patrimoine et ne constitue pas un conseil juridique ou fiscal. Pour connaître les règles applicables à votre situation personnelle, il est conseillé de consulter un notaire ou un professionnel compétent.